




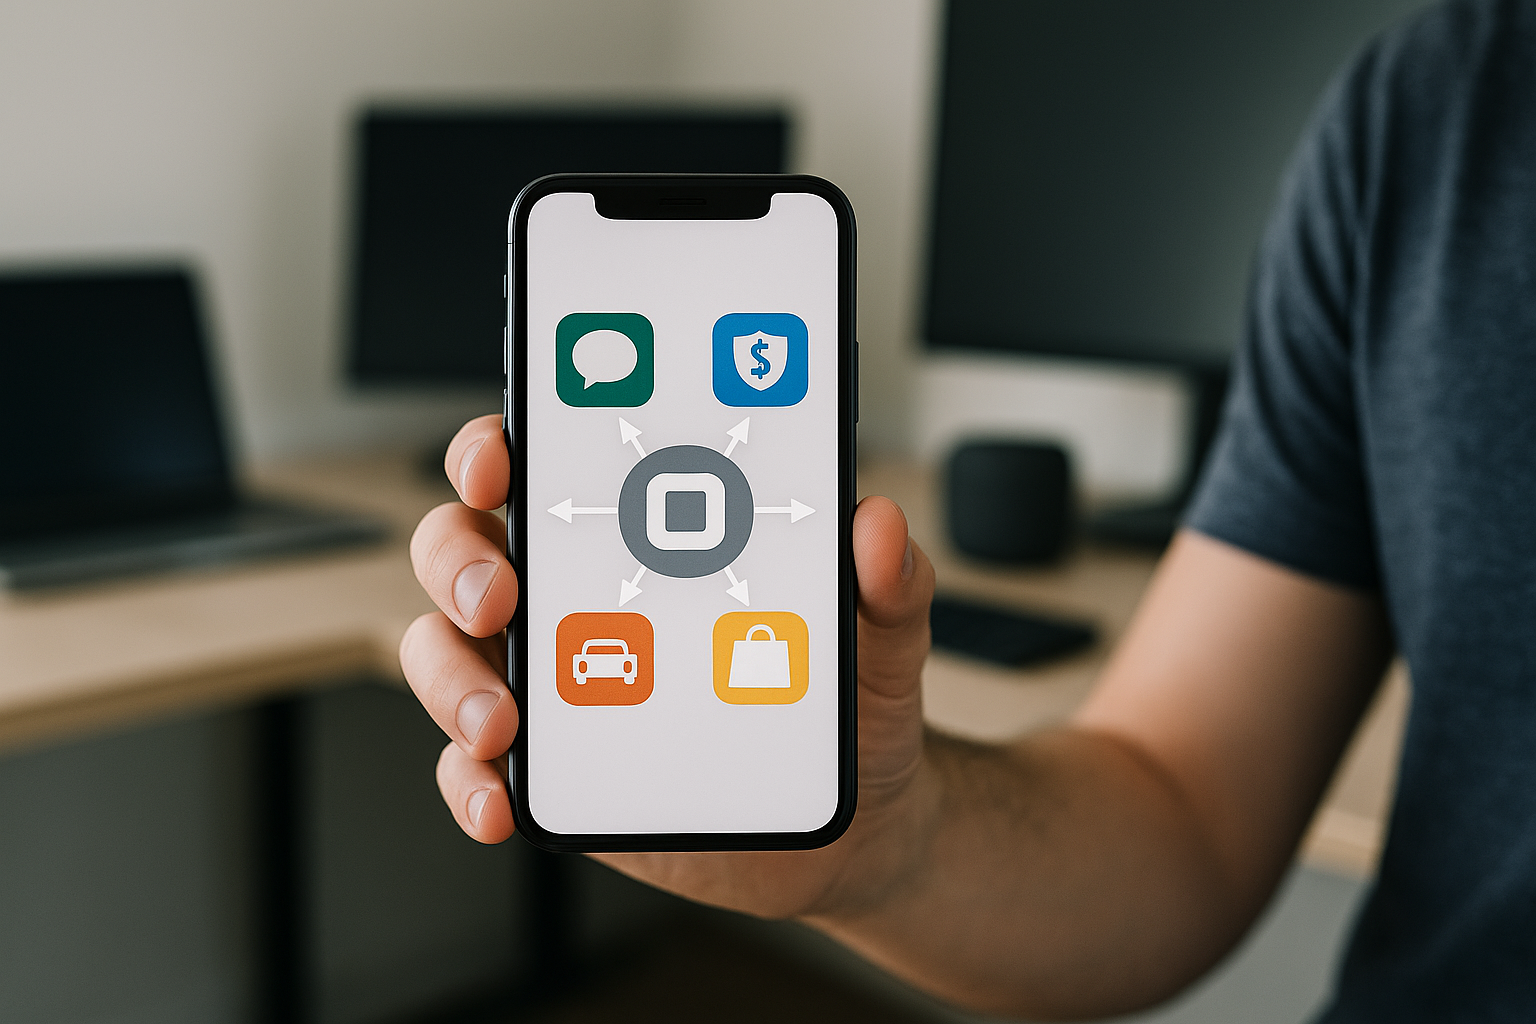
Che cosa si intende per super app e perché l’idea affascina l’Occidente
Una super app è un’applicazione “contenitore” che integra più servizi digitali in un’unica interfaccia: messaggistica, pagamenti, prenotazioni, consegne, e spesso anche funzioni di identità digitale. In pratica sostituisce un mazzo di app specializzate con un ecosistema unico, dove l’utente entra una volta sola e poi si muove tra mini-servizi senza cambiare contesto.
Il motivo per cui molti player occidentali inseguono questo modello è semplice: più funzioni nello stesso luogo aumentano tempo di permanenza, frequenza d’uso e possibilità di monetizzazione. Inoltre, una piattaforma che gestisce pagamenti e identità può diventare un “punto di passaggio” stabile per la vita quotidiana, con un vantaggio competitivo difficile da erodere.
Il modello asiatico: ecosistemi integrati, pagamenti nativi e servizi quotidiani
In diversi mercati asiatici il salto verso la super app è avvenuto quando tre ingredienti si sono incastrati: pagamenti digitali diffusi, una forte adozione di QR code e un’offerta di servizi urbani (trasporti, food delivery, ticketing) che ha trovato conveniente concentrarsi in un’unica piattaforma.
Tecnicamente, queste app funzionano spesso come “sistemi operativi leggeri”: al loro interno vivono mini-programmi o moduli che si installano e si aggiornano in modo trasparente. Per l’utente è comodo: prenota un taxi, paga, riceve ricevuta e assistenza clienti nello stesso flusso. Per gli sviluppatori è attraente: possono distribuire servizi dentro un marketplace già pieno di utenti, riducendo costi di acquisizione.
Perché in Occidente è più difficile: frammentazione, regole e abitudini
Replicare lo stesso schema in Europa e Nord America non è una questione di “copia e incolla”. Qui l’ecosistema è più frammentato: molte app verticali sono già radicate e gli utenti hanno abitudini consolidate (una per i pagamenti, una per le chat, una per gli acquisti).
C’è poi un tema di privacy e percezione del rischio: concentrare chat, pagamenti e identità nello stesso posto fa scattare diffidenza. In parallelo, la regolazione è più stringente su consenso, portabilità e trattamento dei dati. Questo non impedisce l’innovazione, ma rende più costoso costruire un “contenitore totale” e più complesso farlo accettare.
Un altro freno è l’interoperabilità: molte infrastrutture (pagamenti, identità, servizi pubblici) non sono pensate per essere inglobate da un’unica app privata. Dove mancano standard condivisi, una super app deve negoziare integrazioni una per una, rallentando la scalabilità.
Le strategie occidentali: hub di servizi, mini-app e integrazione dei pagamenti
In Occidente, la strada più realistica è spesso una super app “a strati”. Prima si costruisce un hub con funzioni ad alta frequenza (messaggi, community, marketplace, assistenza), poi si aggiungono moduli transazionali come wallet e prenotazioni.
Dal punto di vista architetturale, tornano due concetti chiave:
– Piattaforma modulare: servizi separati ma integrati con un account unico e un design coerente.
– API e SDK: strumenti per permettere a terze parti di portare funzioni dentro l’app, mantenendo controlli di sicurezza e qualità.
La parte più delicata è il pagamento. Un wallet integrato riduce frizione e abilita micro-transazioni, abbonamenti e acquisti impulsivi. Ma introduce anche obblighi di sicurezza, procedure di verifica e gestione antifrode. Per non “spaventare” l’utente, molte esperienze occidentali puntano su un onboarding graduale: prima usi l’app per comunicare o navigare contenuti, poi attivi il wallet quando serve.
Per un quadro generale su identità digitale, sicurezza e buone pratiche, può essere utile consultare le linee guida di un ente istituzionale come la Agenzia europea per la cybersicurezza.
Il lato geek: dati, raccomandazioni e rischio “app totalizzante”
Dal punto di vista tecnico e “geek”, una super app è un sogno e un incubo insieme. Sogno, perché unifica segnali: cronologia, preferenze, reti sociali, posizione, pagamenti. Questo abilita personalizzazione spinta e sistemi di raccomandazione più precisi (ad esempio suggerire un evento e vendere il biglietto con due tap).
Incubo, perché aumenta l’impatto di ogni incidente: un bug, un account compromesso o una falla di sessione possono aprire la porta a più servizi contemporaneamente. Per questo diventano cruciali:
– autenticazione forte e gestione delle sessioni
– segmentazione dei permessi (non tutto deve vedere tutto)
– controlli di sicurezza applicativa continui
C’è anche un rischio culturale: quando un’unica app diventa “il posto dove succede tutto”, cresce il potere di definire regole, visibilità dei contenuti e accesso ai servizi. In Occidente, dove la sensibilità su concorrenza e pluralismo è alta, questo aspetto pesa tanto quanto la comodità.
Cosa aspettarsi nei prossimi anni: super app “soft” e servizi più interoperabili
È probabile che il risultato occidentale non sia una super app monolitica, ma un insieme di app che si comportano “da super app” grazie a integrazioni migliori e standard più solidi. Si vedranno soluzioni ibride: un’app principale con funzioni core e una costellazione di servizi collegati via account, wallet e notifiche.
Per l’utente il vantaggio sarà una riduzione della frizione: meno login, meno passaggi, più continuità tra contenuti e transazioni. Il prezzo da pagare sarà una maggiore attenzione a consenso, impostazioni e sicurezza personale. Chi saprà offrire utilità concreta senza trasformarsi in un “coltellino svizzero” confuso avrà più chance di far cambiare abitudini.
Le informazioni riportate hanno finalità divulgative e non costituiscono consulenza legale, finanziaria o di sicurezza informatica; per decisioni operative è opportuno verificare fonti ufficiali e valutazioni professionali.